Las 4 mejores tarjetas de crédito para principiantes en México [octubre 2026]

Para elegir tu primera tarjeta, empieza por dos preguntas: qué requisitos puedes cumplir y cuánto puedes pagar cada mes. Comparamos cuatro opciones y explicamos cómo funcionan el corte, el pago mínimo, los MSI y una oferta con garantía.

Compara las 4 tarjetas de nuestra selección

Selección editorial por situaciones de uso. La numeración no indica un ranking de aprobación. Los enlaces actuales son directos al emisor y no generan comisión para Compara Créditos.

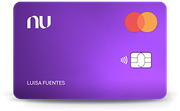
Tarjeta de crédito Nu moradaTarjeta de crédito

1. Tarjeta de crédito Nu

Para gestionar pagos desde la app y revisar una oferta de crédito.

Puede encajar contigo. Para gestionar pagos desde la app y revisar una oferta de crédito.

Antes de elegir. La cuenta de ahorro no equivale a una línea aprobada.

Comisión anual
$0 MXN anualReferencia histórica; vigencia hasta 2026-10-07.Fuente oficial ↗
Tasa promedio ponderada anual fija
93.6% anual sin IVAReferencia histórica; vigencia hasta 2026-10-07.Fuente oficial ↗
CAT promedio ponderado
148.1% anual sin IVAReferencia histórica; vigencia hasta 2026-10-07.Fuente oficial ↗
Ver fuentes y vigencia

Producto: Tarjeta de crédito.

Revisa la documentación y la oferta del emisor antes de solicitar. La aceptación y las condiciones dependen de su evaluación.

Leer la reseña completa →
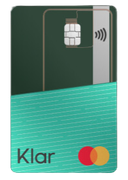
Tarjeta de crédito Klar verde y transparenteTarjeta de crédito

2. Tarjeta Klar

Para comparar una tarjeta estándar y distinguir si te ofrecen garantía.

Puede encajar contigo. Para comparar una tarjeta estándar y distinguir si te ofrecen garantía.

Antes de elegir. El depósito y el nivel de recompensas cambian la decisión.

Comisión anual
$0 MXN anualÚltima comprobación: 2026-09-30; revisión pendiente.Fuente oficial ↗
Tasa de interés anual fija
123.1% anualÚltima comprobación: 2026-09-30; revisión pendiente.Fuente oficial ↗
CAT promedio
187% anual sin IVAReferencia histórica; vigencia hasta 2026-11-01.Fuente oficial ↗
Ver fuentes y vigencia

Producto: Tarjeta de crédito.

Revisa la documentación y la oferta del emisor antes de solicitar. La aceptación y las condiciones dependen de su evaluación.

Leer la reseña completa →
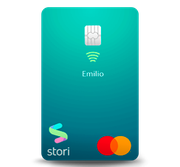
Tarjeta StoriCostos de Stori Green Clásica

3. Tarjeta Stori

Para evaluar una oferta orientada a construir historial.

Puede encajar contigo. Para evaluar una oferta orientada a construir historial.

Antes de elegir. Confirma si recibes Clásica, Green, Líder u otra variante.

Comisión anual
$0 MXN anualFuente oficial ↗
Tasa de interés anual fija promedio
109.9% anual sin IVAFuente oficial ↗
CAT promedio
186.2% anual sin IVAFuente oficial ↗
Ver fuentes y vigencia

Producto: Costos de Stori Green Clásica.

Revisa la documentación y la oferta del emisor antes de solicitar. La aceptación y las condiciones dependen de su evaluación.

Leer la reseña completa →
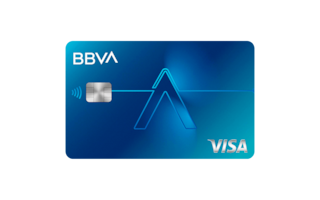
Tarjeta BBVA StartTarjeta de crédito

4. BBVA Start

Para quien puede cumplir requisitos bancarios y busca Puntos BBVA.

Puede encajar contigo. Para quien puede cumplir requisitos bancarios y busca Puntos BBVA.

Antes de elegir. El folleto pide ingresos comprobables, antigüedad laboral e historial; no garantiza acceso con expediente vacío.

Comisión anual
$0 MXN anualÚltima comprobación: 2026-09-30; revisión pendiente.Fuente oficial ↗
Interés anual publicado
82.9% anualÚltima comprobación: 2026-09-30; revisión pendiente.Fuente oficial ↗
CAT promedio
122.9% anual sin IVAÚltima comprobación: 2026-09-30; revisión pendiente.Fuente oficial ↗
Ver fuentes y vigencia

Producto: Tarjeta de crédito.

Revisa la documentación y la oferta del emisor antes de solicitar. La aceptación y las condiciones dependen de su evaluación.

Leer la reseña completa →

Compara lo importante de un vistazo

Los promedios sirven de referencia. Revisa las condiciones de tu oferta, especialmente cuando cambie la variante del producto.

OpciónAdministraciónInterés anualCAT promedioAntes de elegir
Tarjeta de crédito NuTarjeta de crédito$0 MXN anualReferencia histórica; vigencia hasta 2026-10-07.Fuente oficial ↗93.6% anual sin IVAReferencia histórica; vigencia hasta 2026-10-07.Fuente oficial ↗148.1% anual sin IVAReferencia histórica; vigencia hasta 2026-10-07.Fuente oficial ↗La cuenta de ahorro no equivale a una línea aprobada.
Tarjeta KlarTarjeta de crédito$0 MXN anualÚltima comprobación: 2026-09-30; revisión pendiente.Fuente oficial ↗123.1% anualÚltima comprobación: 2026-09-30; revisión pendiente.Fuente oficial ↗187% anual sin IVAReferencia histórica; vigencia hasta 2026-11-01.Fuente oficial ↗El depósito y el nivel de recompensas cambian la decisión.
Tarjeta StoriCostos de Stori Green Clásica$0 MXN anualFuente oficial ↗109.9% anual sin IVAFuente oficial ↗186.2% anual sin IVAFuente oficial ↗Confirma si recibes Clásica, Green, Líder u otra variante.
BBVA StartTarjeta de crédito$0 MXN anualÚltima comprobación: 2026-09-30; revisión pendiente.Fuente oficial ↗82.9% anualÚltima comprobación: 2026-09-30; revisión pendiente.Fuente oficial ↗122.9% anual sin IVAÚltima comprobación: 2026-09-30; revisión pendiente.Fuente oficial ↗El folleto pide ingresos comprobables, antigüedad laboral e historial; no garantiza acceso con expediente vacío.

Cómo tomar la decisión

Sin historial, empieza por una evaluación acorde con tu perfil; si te ofrecen garantía, separa el depósito del dinero para pagar compras. BBVA Start requiere condiciones bancarias: su nombre no significa aprobación con expediente vacío.

Qué es una tarjeta de crédito y cómo se repone el límite

Una tarjeta de crédito permite usar dinero prestado hasta una línea autorizada. Al comprar reduces el crédito disponible; al abonar a capital recuperas capacidad de uso según se acredite el pago. La tarjeta de débito, en cambio, utiliza tu propio saldo.

Ejemplo ilustrativo: con una línea de 5,000 pesos y una compra de 1,200, quedan 3,800 disponibles, suponiendo que no haya otros cargos ni retenciones. El límite no es un ingreso adicional. Si tu presupuesto solo permite pagar 1,200, esa es la cantidad que puedes comprometer, aunque el emisor te ofrezca más.

CONDUSEF: guía para jóvenes ↗

Fecha de corte, fecha límite y los tres importes que debes distinguir

La fecha de corte cierra el periodo que se resume en el estado de cuenta. La fecha límite es el vencimiento del pago correspondiente. No son la misma fecha y no existe un calendario único para todas las tarjetas.

El pago mínimo mantiene el crédito al corriente si se cubre oportunamente, pero puede dejar una deuda que genera intereses. El pago para no generar intereses es el importe indicado para evitar el interés ordinario del periodo, sujeto a las operaciones y condiciones del contrato. El saldo total puede incluir compras posteriores al corte o mensualidades futuras. Usa las etiquetas del estado de cuenta; no adivines el importe a partir del saldo que aparece primero en la app.

CONDUSEF: conceptos del estado de cuenta ↗

Un primer mes de uso, paso a paso

Empieza con un gasto habitual pequeño que ya tengas presupuestado y aparta el dinero al comprar. Activa las alertas y anota la fecha de corte. Cuando llegue el estado de cuenta, coteja las compras con tus comprobantes y busca movimientos que no reconozcas.

Programa el abono con margen antes del vencimiento, comprueba que llegó y repite el proceso. Si el importe del estado de cuenta supera el dinero que apartaste, identifica la causa antes de volver a gastar: puede haber cargos, compras olvidadas o mensualidades de periodos anteriores.

CONDUSEF: guía para jóvenes ↗

Sin historial no es lo mismo que tener atrasos

Una persona sin créditos previos no tiene el mismo expediente que alguien con pagos vencidos. Las decisiones del emisor pueden ser diferentes. No contamos con tasas de aprobación comparables para recomendar una tarjeta como segura para todos.

Si recibes una negativa, revisa si faltó un requisito o hubo un problema en tus datos antes de acumular solicitudes. Tener una cuenta de ahorro de la misma marca no convierte su saldo en una línea de crédito aprobada.

Cómo cambia la decisión si te ofrecen una garantizada

Una tarjeta garantizada exige dinero como respaldo. Ese depósito queda sujeto a las reglas de disponibilidad y devolución del contrato, y no debes contarlo también como dinero libre para pagar las compras.

Ejemplo de presupuesto, no oferta de un emisor: si puedes apartar 2,000 pesos y debes dejar 1,500 como garantía, solo quedan 500 fuera del depósito. No planees gastar otros 1,500 pensando que la garantía liquidará automáticamente el estado de cuenta. Compara depósito, cargos, liberación y posibilidad de cambiar de modalidad. La guía de garantizadas enlazada al final permite revisar esas alternativas.

Klar: cómo funciona el crédito con garantía ↗

Cómo comparar Nu, Klar, Stori y BBVA Start

Nu sirve para evaluar una tarjeta gestionada desde la app; Cuenta Nu y sus ahorros son productos distintos. En Klar, identifica si la oferta es estándar o con garantía. En Stori, confirma la variante: no traslades cargos y beneficios de Green, Clásica o Líder a cualquier oferta.

BBVA Start puede ser una alternativa si cumples los requisitos bancarios que recoge su reseña, pero no debemos presentarla como una aprobación asegurada para quien nunca ha tenido crédito. Abre la reseña de la opción elegida, revisa sus condiciones y solicita una tarjeta cuyo uso puedas sostener.

BBVA: requisitos y condiciones de Start ↗

Nu: tarjeta de crédito ↗

MSI y pago mínimo: dos cosas distintas

Los meses sin intereses dividen una compra elegible en cuotas; el pago mínimo es una cantidad del estado de cuenta. Pagar el mínimo no convierte tus compras normales en MSI.

Ejemplo ilustrativo: tres compras con mensualidades de 300, 450 y 250 pesos suman 1,000 pesos al mes, antes de tus otros consumos y cargos. Evalúa la suma, no cada mensualidad por separado. Confirma la promoción al comprar y revisa su registro en el estado de cuenta.

CONDUSEF: guía para jóvenes ↗

Qué preparar antes de solicitar

Ten identificación vigente, datos de contacto y domicilio actualizados. Reúne comprobantes de ingresos cuando el producto los exija; tener ingresos variables no significa que debas declarar una cantidad inventada. Usa únicamente el formulario y los canales oficiales.

Lee la cuota de administración, los cargos por atraso y las condiciones de promociones. Guarda la carátula y el contrato. Si una oferta te obliga a dejar un depósito que necesitas para renta o comida, todavía no encaja en tu presupuesto.

¿Ya tienes una favorita? Revisa esto antes de solicitar

Confirma que sea la misma tarjeta

Comprueba la variante, los documentos que pide y los requisitos de la oferta. Una cuenta de débito o una tarjeta con garantía puede tener condiciones distintas.

Haz la cuenta con tu uso real

Revisa cuotas, condiciones de uso y recompensas con tus compras habituales. Si exige gastar más de lo previsto, vuelve a comparar.

Guarda la oferta antes de aceptar

Conserva la carátula y las condiciones de cualquier promoción. Comprueba vigencia, cargos y canales de ayuda directamente con el emisor.

Volver a las tarjetas y consultar requisitos ↑

Preguntas que vale la pena resolver

¿Debo pagar intereses para crear historial?

No necesitas mantener una deuda con intereses para demostrar que cumples tus pagos. Usa la tarjeta dentro de tu presupuesto y atiende el pago para no generar intereses.

¿Cuál aprueba más fácil?

No tenemos datos comparables para tu perfil. Compara requisitos y modalidad; una promesa de aprobación no sustituye la evaluación del emisor.

¿El pago mínimo evita los intereses?

No necesariamente. Puede mantener la cuenta al corriente y aun así dejar saldo financiado. Consulta el pago para no generar intereses del estado de cuenta.

¿Una tarjeta garantizada paga sola con el depósito?

No debes asumirlo. La garantía respalda el crédito; las compras y pagos mensuales tienen sus propias obligaciones.

¿Cuántas tarjetas necesito para empezar?

Una tarjeta cuyo calendario y presupuesto puedas manejar suele bastar para aprender. Abrir más cuentas también añade pagos, fechas y condiciones que debes seguir.

¿Qué hago con un cargo que no reconozco?

Revisa el comercio y tus comprobantes. Si no corresponde a una compra tuya, bloquea o pausa la tarjeta cuando esa función esté disponible y reporta el cargo al emisor. Guarda el folio de aclaración.

Fuentes y condiciones

Documentos y páginas oficiales consultados para esta revisión. Una cifra pendiente no significa un costo de cero. Las condiciones de crédito, débito y productos garantizados se revisan por separado.

El CAT y la tasa de interés son medidas distintas. Los promedios publicados no son una cotización personal. Cada dato indica cuándo se verificó y hasta cuándo debe revisarse.

Nu: Comisión anual

$0 MXN anual (Referencia histórica; vigencia hasta 2026-10-07.)

Comisión de la tarjeta estándar

Información para comparación. La oferta individual puede variar; confirma el contrato antes de solicitar. No corresponde a Cuenta Nu ni a Cajita Turbo.

Fuente consultada: 2026-09-30. Revisión prevista: 2026-10-07. Vigencia informada por el emisor: 2026-06-03 a 2026-10-07.

Consultar fuente oficial de Nu
Nu: Tasa promedio ponderada anual fija

93.6% anual sin IVA (Referencia histórica; vigencia hasta 2026-10-07.)

Promedio ponderado publicado; no es una oferta personalizada

Información para comparación. La oferta individual puede variar; confirma el contrato antes de solicitar. No corresponde a Cuenta Nu ni a Cajita Turbo.

Fuente consultada: 2026-09-30. Revisión prevista: 2026-10-07. Vigencia informada por el emisor: 2026-06-03 a 2026-10-07.

Consultar fuente oficial de Nu
Nu: CAT promedio ponderado

148.1% anual sin IVA (Referencia histórica; vigencia hasta 2026-10-07.)

Promedio ponderado publicado; no es una oferta personalizada

Información para comparación. La oferta individual puede variar; confirma el contrato antes de solicitar. No corresponde a Cuenta Nu ni a Cajita Turbo.

Fuente consultada: 2026-09-30. Revisión prevista: 2026-10-07. Vigencia informada por el emisor: 2026-06-03 a 2026-10-07.

Consultar fuente oficial de Nu
Klar: Comisión anual

$0 MXN anual (Última comprobación: 2026-09-30; revisión pendiente.)

Comisión de la tarjeta estándar

Corresponde a la tarjeta estándar, no a Klar Platino ni a productos de ahorro. Confirma las condiciones de tu oferta.

Fuente consultada: 2026-09-30. Revisión prevista: 2026-10-07.

Consultar fuente oficial de Klar
Klar: Tasa de interés anual fija

123.1% anual (Última comprobación: 2026-09-30; revisión pendiente.)

Tasa anual fija publicada al 01 de febrero de 2026; confirma la tasa de tu contrato

Corresponde a la tarjeta estándar, no a Klar Platino ni a productos de ahorro. Confirma las condiciones de tu oferta.

Fuente consultada: 2026-09-30. Revisión prevista: 2026-10-07.

Consultar fuente oficial de Klar
Klar: CAT promedio

187% anual sin IVA (Referencia histórica; vigencia hasta 2026-11-01.)

CAT promedio calculado el 01 de mayo de 2026; no es una cotización personal

Corresponde a la tarjeta estándar, no a Klar Platino ni a productos de ahorro. Confirma las condiciones de tu oferta.

Fuente consultada: 2026-09-30. Revisión prevista: 2026-10-07. Vigencia informada por el emisor: 2026-05-01 a 2026-11-01.

Consultar fuente oficial de Klar
Stori Green Clásica: Comisión anual

$0 MXN anual

Stori Green Clásica. Sin anualidad.

Referencia del tarifario de julio de 2026; la página comercial muestra cifras distintas. Aplica solo a Stori Green Clásica.

Fuente consultada: 2026-10-08. Revisión prevista: 2026-11-08. Vigencia informada por el emisor: 2026-07-01 a 2026-12-31.

Consultar fuente oficial de Stori Green Clásica
Stori Green Clásica: CAT promedio

186.2% anual sin IVA

Stori Green Clásica. Promedio publicado; tu oferta puede variar. Tarifario de julio; la web comercial muestra otra cifra.

Referencia del tarifario de julio de 2026; la página comercial muestra cifras distintas. Aplica solo a Stori Green Clásica.

Fuente consultada: 2026-10-08. Revisión prevista: 2026-11-08. Vigencia informada por el emisor: 2026-07-01 a 2026-12-31.

Consultar fuente oficial de Stori Green Clásica
Stori Green Clásica: Tasa de interés anual fija promedio

109.9% anual sin IVA

Stori Green Clásica. Promedio publicado; tu oferta puede variar.

Referencia del tarifario de julio de 2026; la página comercial muestra cifras distintas. Aplica solo a Stori Green Clásica.

Fuente consultada: 2026-10-08. Revisión prevista: 2026-11-08. Vigencia informada por el emisor: 2026-07-01 a 2026-12-31.

Consultar fuente oficial de Stori Green Clásica
BBVA Start: Comisión anual

$0 MXN anual (Última comprobación: 2026-09-30; revisión pendiente.)

Comisión de administración del titular

Confirma la oferta individual y el contrato antes de solicitar. El promedio publicado no es una cotización personal.

Fuente consultada: 2026-09-30. Revisión prevista: 2026-10-07.

Consultar fuente oficial de BBVA Start
BBVA Start: Interés anual publicado

82.9% anual (Última comprobación: 2026-09-30; revisión pendiente.)

Promedio para comparación, no oferta individual

Confirma la oferta individual y el contrato antes de solicitar. El promedio publicado no es una cotización personal.

Fuente consultada: 2026-09-30. Revisión prevista: 2026-10-07. Vigencia informada por el emisor: hasta 2027-01-09.

Consultar fuente oficial de BBVA Start
BBVA Start: CAT promedio

122.9% anual sin IVA (Última comprobación: 2026-09-30; revisión pendiente.)

Promedio para comparación, no oferta individual

Confirma la oferta individual y el contrato antes de solicitar. El promedio publicado no es una cotización personal.

Fuente consultada: 2026-09-30. Revisión prevista: 2026-10-07. Vigencia informada por el emisor: hasta 2027-01-09.

Consultar fuente oficial de BBVA Start

Nuestra metodología de datos